金智教育科创板IPO透视 上半年亏损4798万元,销售费用高企揭示客户分散挑战
江苏金智教育信息股份有限公司(以下简称“金智教育”)申请在科创板上市的消息引发市场关注。招股书显示,2023年上半年,公司实现营业收入约1.2亿元,但净利润却亏损4798万元,引发对其盈利能力和业务模式的质疑。与此高达**的销售费用率远超同行,凸显出其在教育设备销售领域面临的客户分散、获客成本高昂等现实挑战。
一、上半年亏损扩大,盈利能力堪忧
根据招股书,金智教育在2023年1-6月实现营业收入1.19亿元,相比去年同期有所下滑;实现净利润-4798万元,而2022年全年净利润为1023万元,2021年净利润为2568万元。由盈转亏,且亏损幅度较大,反映出公司经营面临较大压力。
公司解释称,亏损主要由于收入确认存在季节性因素,下半年尤其是第四季度为高校采购旺季,收入集中确认,因此上半年亏损具有行业特性。若剔除季节性因素,近年来公司盈利能力也并不稳定,2022年净利润同比下滑超过60%,显示其主营业务增长乏力。
二、客户分散导致销售费用高企
相较于亏损,更令市场关注的是金智教育异常高的销售费用。招股书显示,2020年至2022年,公司销售费用率分别为28.9%、30.5%和32.4%,而同期可比同行公司的平均销售费用率仅为20%左右,金智教育高出同行10个百分点以上。
究其原因,主要有以下几点:
- **客户高度分散
金智教育的主要客户为全国各大高校,截至2022年底,公司已服务超过1000所高校,但单个客户贡献的收入规模普遍较小。前五大客户销售收入占比不足10%,意味着公司需要投入大量销售力量进行客户维护和开拓。
- **项目制特点显著
公司业务以项目制为主,每个高校的智慧校园解决方案都需要定制化开发与实施,售前咨询、方案设计、投标竞标等环节均需投入大量人力物力,导致销售费用持续偏高。
- 区域覆盖广,渠道维护成本高
公司业务覆盖全国三十多个省市自治区,维护庞大的销售网络和售后服务体系,进一步推高了销售费用。
三、教育设备销售:高毛利背后的隐忧
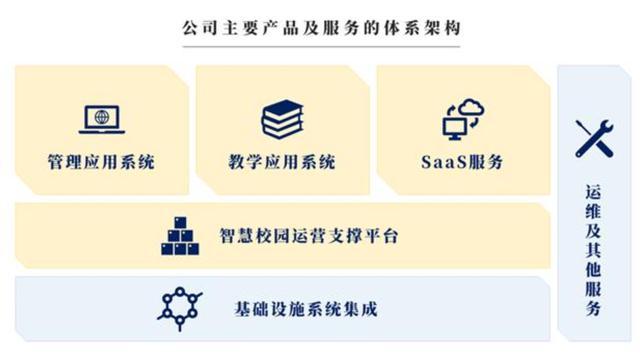
金智教育的业务主要包括智慧校园解决方案、校园信息化服务等,其中,智慧校园解决方案(涵盖硬件设备销售、软件平台搭建等)是公司收入的主要来源。报告期内,该业务毛利率维持在40%-50%之间,看似可观。
高毛利并未转化为高净利。一方面,公司需持续投入研发以保持产品竞争力,研发费用率维持在15%以上;另一方面,销售费用不断侵蚀利润空间,再加上客户回款周期较长,应收账款规模较大,坏账风险不容忽视。
教育设备销售的市场竞争日益激烈。随着教育信息化进程加快,越来越多的企业涌入这一赛道,包括华为、腾讯、阿里等巨头亦纷纷布局智慧校园,金智教育面临强大的竞争压力。这些大厂凭借品牌、技术和资金优势,正在挤压中小企业的生存空间。
四、能否借力IPO破局?
金智教育此次冲刺科创板,计划募集资金约6亿元,主要用于智慧校园产品研发、营销服务体系升级等项目。若成功上市,将在一定程度上缓解资金压力,提升品牌影响力。但也需正视其业务模式中存在的根本性问题:即如何降低对分散客户的依赖,提升销售效率,并在巨头环伺的市场中找到差异化优势。
从长远看,单纯依赖高校客户的信息化设备销售,并不足以支撑可持续增长。金智教育或需加快从项目制向平台化、服务化转型,探索SAAS订阅、运营服务等更持续稳定的收入模式,以实现減亏增盈。
金智教育的IPO之路虽然开启了融资渠道,但更关键的还是要破解当前高销售费用、低盈利能力的难题。在竞争激烈的教育信息化市场中,仅有资本助力,缺乏商业模式的重大突破,恐怕仍难以赢得投资者长期信任。
如若转载,请注明出处:http://www.qingbbyedu.com/product/1.html
更新时间:2026-10-11 16:44:08